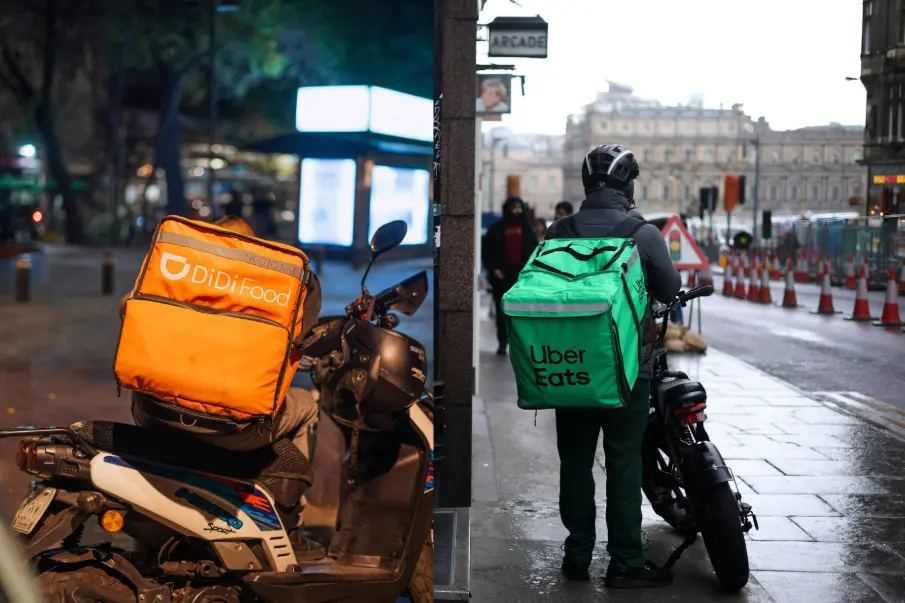
La reciente decisión de la Suprema Corte de Justicia de la Nación (SCJN) ha generado un gran revuelo en el ámbito empresarial. ¿Sabías que se ha aprobado un impuesto del 2% a las empresas de aplicaciones de entrega en la Ciudad de México? Este nuevo gravamen afecta a gigantes como Uber, Didi y Rappi, quienes ahora deberán contribuir con este cargo fiscal por el uso de la infraestructura de la capital. En este artículo, exploraremos los detalles de esta resolución, su fundamento legal y cómo impactará a estas plataformas y a los usuarios. ¿Quieres conocer cómo se aplica este impuesto y quiénes quedan exentos? Sigue leyendo.
Detalles del nuevo impuesto: ¿Qué establece el Artículo 307 TER?
El impuesto del 2% se deriva del Artículo 307 TER del Código Fiscal de la Ciudad de México, que fue promulgado a finales de 2021. Este gravamen se conoce como Aprovechamiento, y la Jefatura de Gobierno de la CDMX promovió un recurso de revisión que resultó en la negación del amparo a Uber. La ministra Lenia Batres Guadarrama fue la encargada de presentar este caso ante la corte.
Este impuesto está diseñado para aquellas personas físicas o morales que ofrecen servicios de intermediación digital, conectando usuarios con proveedores de bienes, como alimentos o productos. El cobro es mensual y se aplica a las plataformas que utilizan geolocalización o programación para operar.
¿Cómo se calcula el impuesto y quiénes están exentos?
El cálculo del 2% se realiza sobre el total de comisiones que las plataformas cobran por cada servicio de intermediación, antes de impuestos. Es crucial entender que este Aprovechamiento no se puede transferir; en otras palabras, no puede repercutir en el costo final que paga el usuario ni tampoco en los proveedores o repartidores.
Este impuesto se enfoca exclusivamente en las empresas de intermediación digital. Por lo tanto, quedan exentas aquellas personas o entidades que solo se dedican a la entrega de productos, como mensajería y paquetería.
En este contexto, cabe mencionar que la resolución de la SCJN revoca un amparo que había sido otorgado previamente, lo que significa que las empresas afectadas no tienen más opciones legales para evitar este cargo. Así que, tanto las plataformas como los usuarios deberán adaptarse a esta nueva realidad fiscal en la Ciudad de México.